Bankware Globalは、国内コアバンキングプラットフォーム企業として、インドネシアやフィリピンなど東南アジア市場向けに開発した低コスト・高効率なコアバンキングシステムの構築事例と、クラウドベースのシステム運用事例を発表しました。
具体的には、現地銀行だけでなく、東南アジアなどグローバル市場での存在感を強化している国内銀行および金融会社も、Bankware Globalの「Banking SaaS」を積極的に活用することで、ITインフラ投資に伴うリスクを軽減できる体制となっています。
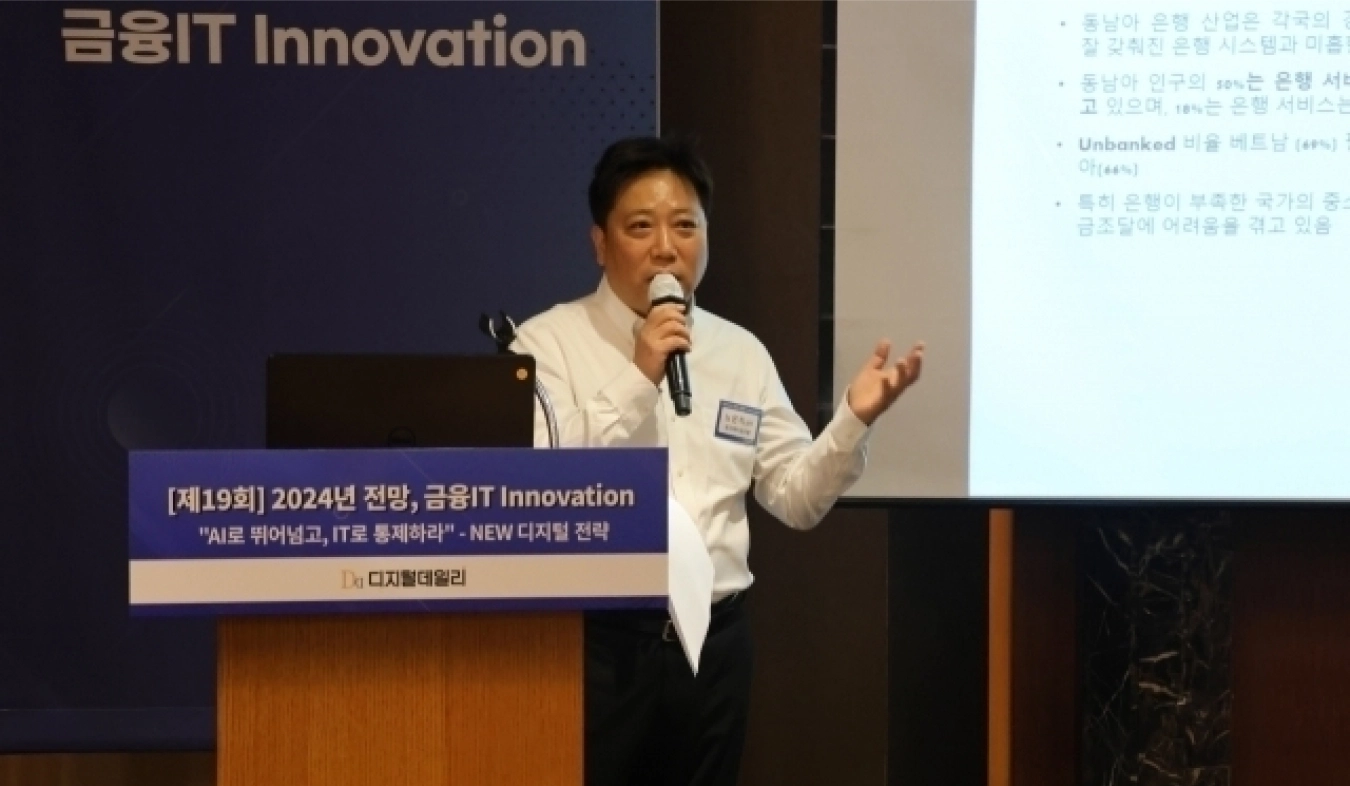
Bankware Globalの盧恩直専務取締役は、7日にソウル・小公洞のロッテホテルで開催された「2024 Forecast Financial IT Innovation」カンファレンスに登壇し、参加者に向けて「ハイブリッドクラウドベースのITインフラ運用の刷新と東南アジアにおけるBanking SaaSの事例」を発表しました。この取り組みは参加者から大きな注目を集めました。
特に、フィリピンやインドネシアのように島嶼部が多い国々では、新型コロナウイルス感染症のパンデミック以降、デジタルバンキングへの需要が急速に拡大しています。これに対応するため、銀行システムを適切に支えるための安定的かつ実効性のあるITインフラ運用戦略の確立が不可欠です。
こうした背景のもと、Bankware Globalは最適化されたコアバンキングプラットフォームと独自のクラウド運用手法の導入を通じ、東南アジアをはじめとするグローバル市場における「K-Core Banking」の普及を推進してきました。
盧専務取締役は、「東南アジア市場におけるデジタル化は、他の地域とは異なり、通信会社や大手Eコマース企業といった非金融事業者が主導しており、各地域の大手銀行はモバイルインターネットバンキングの高度化や系列貯蓄銀行の整備で対応しています。また、地域の中小金融機関をデジタルバンクへ転換する動きも加速させている」と述べました。
Bankware Globalによると、フィリピンで最も大きな変化は、大小様々なM&Aと並んで進むデジタルバンクのライセンス取得です。ユニバーサルバンク、政府系・商業銀行、貯蓄銀行、民間開発銀行、農村銀行のほか、各種ローン会社やオンライン融資会社も存在しています。
2022年だけで6行のデジタルバンクがライセンスを取得しました。一方、現地銀行は金融業界の構造の中で急速にデジタル化を進めており、2016年末時点で471行あった地方銀行は2022年末には379行へと92行減少しています。
また、フィリピン政府は外国銀行による投資を認めており、フィリピンの金融当局であるBSP(中央銀行)は2022年にRBSP(農村銀行強化プログラム)を発表し、自己資本比率の強化および地方銀行のデジタル化・高度化を促進しています。
一方、インドネシアの地方銀行は、他の東南アジアの銀行と同様に、農家や低所得家庭を守るために地域の有力者や地方政府によって設立された歴史を持っています。フィリピンと同様に、地理的特性からインドネシアでも各島における地方銀行の役割は非常に重要です。
従来、既存の地方銀行は取引や処理をシステムではなく手作業で行っていました。しかし、フィンテックを基盤としたモバイルバンキングサービスが浸透し始めると、地方銀行の危機感は高まり、対応策の検討に着手するようになりました。
こうしたフィンテックサービスと競争するためには、地方銀行はコアバンキングを抜本的に見直す必要がありましたが、そのようなIT投資を行うための資金力が不足していました。
こうした検討を経て、東南アジアの中小貯蓄銀行および地方銀行は、Bankware Globalのクラウドベース「Banking SaaSソリューション」に大きな関心を寄せるようになりました。
盧専務取締役は、「Banking SaaSソリューションは、オンラインリアルタイムバンキングとエンドツーエンドプロセスにより高い注目を集めています。東南アジアの地方銀行や貯蓄銀行を対象とするだけでなく、大規模なITインフラ投資のリスクを負わずに東南アジア市場へ参入を検討している国内外の金融機関にも訴求しています」と説明しました。
Bankware Globalのクラウドベース「Banking SaaS」はマルチテナント型ソリューションであり、クライアント数の増加に応じて柔軟に対応する高い拡張性を備えています。開発済みの製品・サービスアプリケーションを再利用できます。
TCO全体を削減し、運用コストを最大60%¹削減できることで、別途の運用担当者を派遣したり、現地で採用・育成したりするための時間とコストも削減できると説明しています。
盧専務取締役は、「最新のスタックをベースに開発・運用されているため、適切なサブスクリプション料金をお支払いいただくことで、該当地域に最新のデジタルバンクレベルの製品・サービスを提供でき、東南アジアに事業を拡大した韓国の銀行の競争力をさらに強化できると考えています」と強調しました。
Bankware Globalは、BPI(Bank of the Philippine Islands)傘下の貯蓄銀行BanKoのシステムを2018年から韓国で安定的に運用しており、預金、小口融資代理業務、QRコード決済などの専門的な金融サービスを適切な形で提供しています。
運用実績は良好です。BanKoによると、稼働初年度に顧客数が40%増加し、2年目までに77%増加、5年間の平均年間顧客成長率は33%でした。
新型コロナウイルス感染症のパンデミック下においても、2020年には毎月約1万件の新規ローンが承認され、BanKoは6か月で80の新規ローン商品を投入し、現在の市場に即した製品・サービスを提供するとともに、顧客企業の成長と事業拡大を支援していると紹介しました。
Bankware Globalは、フィリピンでの成功事例をもとに、現地パートナーと連携してインドネシアの地方銀行に「Banking SaaS」を提供しています。
盧専務取締役は、「Bankware GlobalのBanking SaaSは、融資、リース、さらにはBaaS形式でのバンキングもサポートできます」と紹介し、「多方面にわたって強化されたアセットファイナンスおよびレンディング(ローン)ソリューションは、東南アジアに適した製品です」と付け加えました。
一方、Bankware Globalは今年10月末にインドネシアでの「Banking SaaS」のセットアップを完了し、フェーズ2の作業を開始したと発表しました。また同時に、フィリピン・カビテ州最大の地方銀行が来年1月にサービスを開始する予定であることも明らかにしました。
¹ フィリピンのBPI BanKo。2018年の稼働後、従来のFISシステムと比較した口座あたりの運用コスト。